Comment déterminer son amortissement LMNP sans se tromper ? Le calcul repose sur la valeur amortissable de votre bien et la durée d’amortissement de chaque composant. Formule, taux, tableaux de durées et exemples chiffrés : voici tout ce qu’il faut savoir.
Ce qu’il faut retenir
- L’amortissement LMNP permet de déduire chaque année une fraction du prix d’achat du bien, du mobilier et de certains travaux de vos revenus locatifs.
- Ce mécanisme est valable uniquement au régime réel : l’amortissement en LMNP n’est pas accessible au micro-BIC.
- Le calcul de l’amortissement repose sur une méthode linéaire : il faut répartir la base amortissable de manière égale sur toute la durée d’utilisation estimée de chaque composant.
- L’amortissement ne peut pas créer de déficit : le surplus non déduit (amortissement réputé différé) reste reportable sans limite de durée sur les exercices bénéficiaires suivants.
- Depuis le 15 février 2025, les amortissements pratiqués sont réintégrés dans le calcul de la plus-value à la revente, sauf pour les résidences de services.
Qu’est-ce que l’amortissement en LMNP ?
Définition
L’amortissement constate la perte de valeur d’un élément dans le temps. Un appartement, ses installations, son mobilier : tout cela subit une usure. L’administration fiscale reconnaît cette dépréciation et permet aux loueurs en meublé non professionnel de déduire une fraction de la valeur de ces éléments de leurs revenus locatifs annuels. Cela réduit ainsi leur base imposable.
Les biens amortissables en LMNP
Il est possible d’amortir 4 catégories de biens :
- Le bien immobilier (hors terrain) ;
- Le mobilier et les équipements mis à la disposition du locataire ;
- Les travaux de construction, de reconstruction ou d’amélioration du bien ;
- Les frais d’acquisition (frais de notaire, honoraires d’agence).
Amortissement LMNP : uniquement au régime réel
La déduction de l’amortissement est strictement réservée aux loueurs dont les revenus locatifs sont imposés au régime réel. Au micro-BIC, l’administration applique un abattement forfaitaire (50 % ou 30 %) sur les recettes au titre des dépenses. Aucune déduction supplémentaire n’est possible.
La limite de l’amortissement LMNP
La déduction des amortissements en LMNP ne peut pas créer ni aggraver un déficit fiscal (article 39 C du CGI). Autrement dit, ils peuvent réduire votre bénéfice imposable jusqu’à zéro, mais pas le faire devenir négatif.
Si le montant de vos amortissements est supérieur à vos recettes, l’excédent n’est pas perdu et ce déficit est reportable sans limite de durée (à condition que votre activité de LMNP dégage un bénéfice). Pour rappel, les déficits issus des charges déductibles, eux, sont reportables pendant 10 ans.
Tableau d’amortissement LMNP : quelles sont les durées et les taux d’amortissement ?
En matière d’amortissement LMNP, la durée et le taux d’amortissement varient selon la nature de chaque composant. Plus un élément s’use rapidement, plus sa durée d’amortissement est courte et plus le montant déduit chaque année est élevé.
Notez aussi que l’amortissement suit une méthode linéaire : vous répartissez la valeur d’un élément de manière égale sur toute sa période d’utilisation.
💡Information importante : pour bénéficier de la déduction de l’amortissement, le bien, le mobilier et les travaux doivent être inscrits à l’actif de votre activité de LMNP.
Durée et taux d’amortissement du bien immobilier
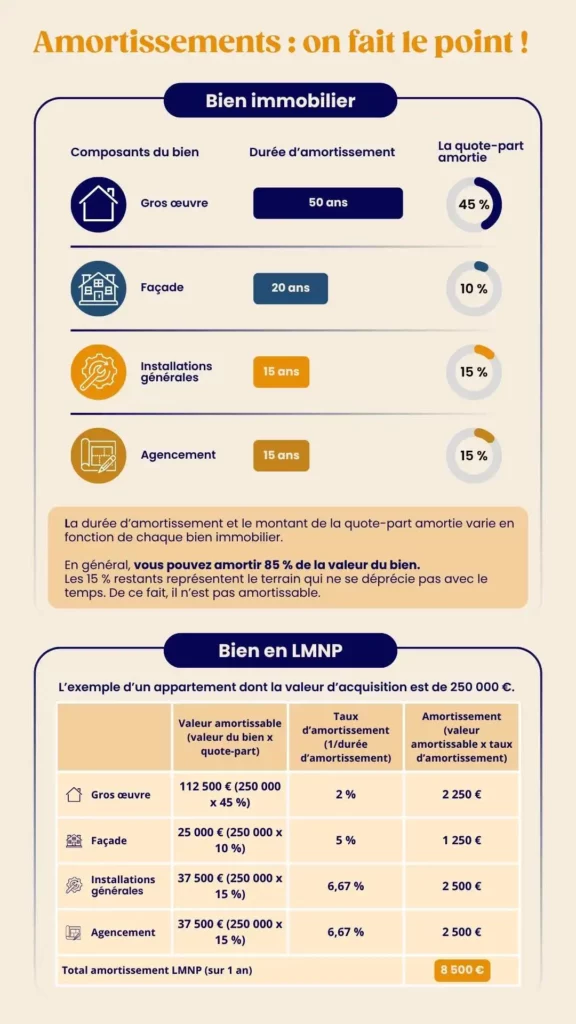
En LMNP, vous ne pouvez pas calculer les amortissements immobiliers sur une seule durée. Le Plan comptable général (article 311-2), repris par l’administration fiscale dans le BOFiP (BOI-BIC-AMT-10-40-10), impose de découper le bien en plusieurs composants, chacun ayant sa propre durée d’amortissement.
Par conséquent, il faut répartir le prix d’acquisition du logement (hors terrain) entre différents éléments : la structure du bâtiment, la toiture, les façades ou encore les installations techniques. Chaque composant est ensuite amorti sur sa durée d’utilisation estimée.
Voici quelques fourchettes indicatives :
| Composant | Quote-part indicative (appartement) | Durée d’amortissement | Taux annuel |
|---|---|---|---|
| Gros œuvre (structure, murs, fondations) | 40-50 % | 50-80 ans | 1,25-2 % |
| Toiture | 10-15 % | 25-35 ans | 3-4 % |
| Installations électriques et plomberie | 10-20 % | 20-30 ans | 3-5 % |
| Agencements et aménagements intérieurs | 15-25 % | 10-15 ans | 7-10 % |
| Étanchéité | 5-10 % | 15 ans | 6-7 % |
Pour une maison individuelle, les quote-parts peuvent être différentes. Le gros œuvre représente souvent 50 à 60 % du bâti, tandis que les façades et menuiseries extérieures peuvent atteindre 10 à 15 % de la base amortissable.
Durée et taux d’amortissement du mobilier
Le mobilier s’amortit sur des durées bien plus courtes que l’immobilier.
| Type de mobilier | Durée d’amortissement |
|---|---|
| Matériel informatique | 3 ans |
| Électroménager (réfrigérateur, lave-linge, four…) | 5 à 7 ans |
| Literie (matelas, sommier) | 6 ans |
| Petit mobilier (tables, chaises, luminaires) | 5 à 7 ans |
| Matériel électrique | 8 ans |
| Gros mobilier (canapé, armoire, meuble TV) | 10 ans |
ℹ️ Bon à savoir : sous conditions, les achats de faible valeur peuvent être déduits directement en charges. En revanche, les meubles et équipements achetés pour démarrer votre activité de LMNP sont généralement amortis plutôt que déduits immédiatement.
Durée et taux d’amortissement des travaux
Les travaux de construction, de reconstruction ou d’amélioration du bien peuvent également être amortis.
| Nature des travaux | Durée d’amortissement |
|---|---|
| Revêtements de sols | 5 ans |
| Cuisine équipée | 10 ans |
| Plomberie | 10 ans |
| Peintures et papiers peints | 10 ans |
| Parquets | 15 ans |
| Maçonnerie | 15 ans |
| Électricité | 20 ans |
| Toiture (remplacement complet) | 25 ans |
Quelle est la formule pour calculer l’amortissement LMNP ?
Déterminer la base amortissable
Avant d’appliquer la formule de calcul, vous devez d’abord déterminer la valeur réellement amortissable. Premier point important : le calcul ne porte pas sur la totalité du prix d’achat. Vous devez retirer la valeur du terrain. Les frais d’acquisition nécessitent quant à eux un traitement spécifique selon l’option choisie.
La quote-part du terrain
Le terrain n’est pas amortissable, car il ne se déprécie pas. Il faut donc séparer sa valeur du prix d’achat avant de calculer les amortissements immobiliers.
La répartition terrain/construction dépend notamment de la localisation du bien :
- Zone rurale ou petite ville : environ 10 à 20 % ;
- Zone urbaine ou ville moyenne : environ 20 à 30 % ;
- Grande métropole : environ 30 à 50 %.
Par exemple, si vous achetez un appartement 250 000 € dans une grande ville et que la valeur du terrain est estimée à 30 %, la quote-part non amortissable correspond à 75 000 €. La base amortissable du logement sera donc de 175 000 €.
Pour une maison avec jardin, la valeur du terrain peut être plus importante. En cas de doute, vous pouvez faire appel à un notaire ou à un expert-comptable pour vous aider à justifier cette répartition.
Les frais d’acquisition
Les frais de notaire et les honoraires d’agence peuvent être traités de deux façons. Vous pouvez :
- Les déduire en charges l’année de l’acquisition ;
- Les intégrer à la base amortissable pour les répartir sur plusieurs années.
Si vous choisissez de les amortir, ces frais d’acquisition suivent généralement la durée d’amortissement du bien immobilier.
Appliquer la formule de calcul
Une fois la valeur amortissable déterminée, vous pouvez calculer l’amortissement annuel de chaque élément (bien, mobilier, travaux…) selon sa propre durée d’utilisation.
La formule de calcul est la suivante (article 39-1-2° du CGI) :
Amortissement annuel d’un composant = (Base amortissable × Quote-part du composant) ÷ Durée d’amortissement
Finis les tableaux Excel : testez notre simulateur en ligne pour le calcul de votre amortissement LMNP
Certains bailleurs font le choix de créer un tableau Excel pour suivre leurs amortissements LMNP, année après année. C’est une solution a priori simple, mais en pratique, les calculs peuvent rapidement devenir complexes.
Pour vous faire gagner du temps, nous avons créé un simulateur d’amortissement LMNP. Cet outil, totalement gratuit, automatise l’ensemble de vos calculs. Il prend en compte la répartition par composants, les durées d’amortissement et l’évolution de votre résultat fiscal. Vous obtenez ainsi une estimation claire de vos amortissements sur plusieurs années.
Comment calculer l’amortissement d’un bien immobilier par composant : 3 exemples chiffrés
Exemple 1 : Marc, appartement neuf à 220 000 €
Marc investit dans un appartement à Nantes pour 220 000 €. Il estime la quote-part terrain à 15 % (33 000 €). La valeur du logement qui peut être amortie est donc de 187 000 €. Il achète aussi 8 000 € de mobilier.
| Composant | Quote-part | Base | Durée | Amortissement annuel |
|---|---|---|---|---|
| Gros œuvre | 45 % | 84 150 € | 60 ans | 1 403 € |
| Toiture | 10 % | 18 700 € | 30 ans | 623 € |
| Installations électriques et plomberie | 15 % | 28 050 € | 25 ans | 1 122 € |
| Agencements et aménagements intérieurs | 20 % | 37 400 € | 12 ans | 3 117 € |
| Étanchéité | 10 % | 18 700 € | 15 ans | 1 247 € |
| Total immobilier | 100 % | 187 000 € | 7 512 € | |
| Mobilier | 8 000 € | 7 ans | 1 143 € | |
| Total amortissement annuel | 8 655 € |
Marc perçoit 10 800 € de loyers annuels. Ses charges déductibles (taxe foncière, assurance, frais de comptabilité…) s’élèvent à 2 500 €. Son résultat avant amortissement est donc de 10 800 € – 2 500 € = 8 300 €. L’amortissement théorique de Marc s’élève à 8 655 € par an. Toutefois, l’amortissement ne peut pas créer de déficit fiscal en LMNP. Marc peut donc déduire uniquement 8 300 € d’amortissements cette année afin de ramener son résultat imposable à 0 €. Le surplus d’amortissement, soit 8 655 € – 8 300 € = 355 €, est reporté sur les années suivantes.
Exemple 2 : Sophie, appartement ancien à 150 000 € avec des travaux de rénovation
Sophie achète un appartement ancien à Rennes pour 150 000 €. La quote-part du terrain représente 20 % du prix d’achat, soit 30 000 €. La valeur du logement qui peut être amortie est donc de 120 000 €. Sophie réalise également 25 000 € de travaux (électricité, peintures, parquets). Les durées d’amortissement retenues tiennent compte de l’ancienneté du logement.
| Composant / Poste | Base | Durée | Amortissement annuel |
|---|---|---|---|
| Gros œuvre (40 %) | 48 000 € | 40 ans | 1 200 € |
| Toiture (10 %) | 12 000 € | 25 ans | 480 € |
| Installations électriques (20 %) | 24 000 € | 20 ans | 1 200 € |
| Agencements intérieurs (30 %) | 36 000 € | 10 ans | 3 600 € |
| Total immobilier | 120 000 € | 6 480 € | |
| Travaux d’électricité | 15 000 € | 20 ans | 750 € |
| Peintures | 5 000 € | 10 ans | 500 € |
| Parquets | 5 000 € | 15 ans | 333 € |
| Total amortissement annuel | 8 063 € |
Les travaux viennent s’ajouter à la valeur amortissable du bien et augmentent donc le montant d’amortissement annuel disponible. Sophie pourra ainsi déduire jusqu’à 8 063 € d’amortissements par an, dans la limite de son résultat avant amortissement.
Exemple 3 : Thomas, amortissement du mobilier d’un bien meublé
Thomas met en location meublée un appartement dont il est déjà propriétaire. Pour équiper son logement, il achète 12 000 € de mobilier et d’équipements.
| Mobilier | Montant | Durée | Amortissement annuel |
|---|---|---|---|
| Literie | 1 500 € | 6 ans | 250 € |
| Électroménager | 2 500 € | 6 ans | 417 € |
| Mobilier salon et chambre | 3 000 € | 10 ans | 300 € |
| Cuisine équipée | 4 000 € | 10 ans | 400 € |
| Petit équipement (500 € HT et plus) | 1 000 € | 5 ans | 200 € |
| Total | 12 000 € | 1 567 €/an |
Thomas pourra donc déduire jusqu’à 1 567 € d’amortissements par an grâce à son mobilier, dans la limite de son résultat avant amortissement. Il pourra passer directement en charges déductibles certains petits équipements de faible valeur plutôt que de les amortir.
➡️ Besoin d’être accompagné ? Nos experts-comptables spécialisés en LMNP établissent votre plan d’amortissement, votre liasse fiscale et vous accompagnent toute l’année. → Découvrir notre offre comptable LMNP
Quel est l’impact de l’amortissement LMNP sur la plus-value à la revente ?
Sous le statut LMNP, l’amortissement permet de réduire votre résultat imposable pendant la location, mais il faut aussi tenir compte de son impact au moment de la revente du bien.
Depuis la loi de finances pour 2025, les amortissements déduits pendant la période de location font l’objet d’une réintégration dans le calcul de la plus-value imposable lors de la vente d’un logement LMNP.
La formule de calcul devient donc :
Plus-value brute = Prix de vente – (Prix d’achat – Amortissements déduits)
Par exemple, si vous achetez un bien 200 000 € et que vous déduisez 40 000 € d’amortissements avant de le revendre 250 000 €, le prix d’achat retenu pour calculer la plus-value n’est plus de 200 000 €, mais de 160 000 €. Le calcul devient donc : 250 000 € – (200 000 € – 40 000 €) = 90 000 € de plus-value brute.
Les abattements pour durée de détention s’appliquent ensuite selon les règles habituelles de la plus-value LMNP (exonération d’impôt sur le revenu après 22 ans de détention et de prélèvements sociaux après 30 ans).
ℹ️ Bon à savoir : la réintégration des amortissements ne s’applique pas pour les biens situés dans certaines résidences de services (résidences étudiantes, seniors, etc.).
Calcul de l’amortissement en LMNP : notre FAQ
Oui. L’amortissement LMNP est indépendant du mode de financement : que le bien soit acheté comptant ou à crédit, la base amortissable reste identique. Les intérêts d’emprunt, eux, peuvent passer en charges déductibles.
Oui. Vous pouvez estimer votre amortissement à l’aide de notre simulateur et des exemples présentés dans cet article. Toutefois, la répartition du bien par composants demande de respecter des règles comptables propres à la fiscalité en LMNP. Pour éviter toute erreur de déclaration, il est recommandé de faire appel à un expert-comptable spécialisé
Oui. La date d’achat du bien ne change rien au calcul de l’amortissement. Mais attention, vous pouvez commencer à amortir votre logement seulement à partir du moment où vous débutez votre activité au régime réel, même si vous l’avez acheté plusieurs années auparavant.
Le principe reste le même : vous pouvez amortir les différents composants du logement selon leur durée d’utilisation. En revanche, un bien ancien n’a pas le même traitement qu’un bien neuf, car certains éléments ont déjà perdu une partie de leur durée de vie au moment de l’achat. Pour un logement neuf, vous appliquez les durées d’amortissement prévues dans leur intégralité. Pour un logement ancien, vous tenez compte de l’état d’usure des composants : leur durée d’amortissement restante peut être plus courte, ce qui augmente le montant déduit chaque année.