La TVA en parahôtellerie concerne les activités d’hébergement qui proposent des prestations proches de celles du secteur hôtelier, comme l’accueil, le petit-déjeuner ou le nettoyage. Qui est concerné ? Comment facturer cette taxe et la récupérer sur ses dépenses ? Nos explications dans cet article.
Ce qu’il faut retenir
- En principe, les prestations d’hébergement sont exonérées de TVA. Seules les activités qui proposent des services similaires à ceux du secteur hôtelier peuvent être soumises à cette taxe.
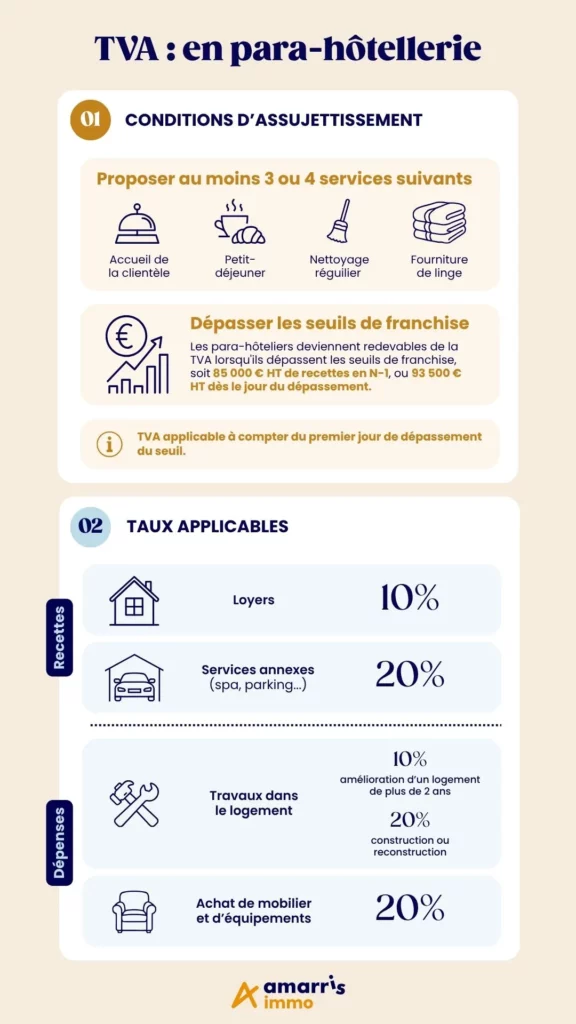
- Une activité relève de la parahôtellerie lorsqu’elle associe à l’hébergement 3 des 4 prestations de services suivantes : l’accueil, le petit-déjeuner, le nettoyage régulier et la fourniture de linge de maison.
- L’administration fiscale prend en compte les services mis à disposition par le loueur, et non les services effectivement utilisés par le client.
- Un exploitant soumis à la TVA doit la facturer à ses clients puis la reverser à l’État. En contrepartie, il bénéficie d’un droit à déduction sur certaines dépenses liées à son activité.
- Sous certains seuils de chiffre d’affaires, il peut toutefois bénéficier d’une franchise (exonération) de TVA.
Activité parahôtelière et TVA : les conditions d’assujettissement selon le BOFiP (2026)
La fourniture de 3 des 4 services de parahôtellerie
En plus de mettre un logement meublé à disposition, vous devez proposer au moins 3 des 4 services mentionnés ci-dessous, conformément à l’article 261 D du Code général des impôts.
Sous les réserves mentionnées au I-C-2 § 80 à 100, Vos clients n’ont pas à utiliser ces services pour que la condition soit remplie. L’essentiel est que vous les proposiez et que vous disposiez des moyens nécessaires pour les fournir à tous les occupants.
Ces services peuvent être inclus dans le prix du séjour et le fonctionnement de votre établissement, sans possibilité de renonciation par le client, ou proposés en option et facturés séparément.
ℹ️ Bon à savoir : la TVA en parahôtellerie peut concerner plusieurs types de structures, comme les hôtels, les résidences de tourisme, les villages de vacances ou les gîtes. Les logements meublés à usage résidentiel assortis de prestations annexes, comme les résidences services ou certaines maisons de retraite, peuvent aussi être concernés.
Vous pouvez retrouver l’ensemble de ces informations dans le BOI-TVA-CHAMP-10-10-50-20.
Service n° 1 : la réception de la clientèle
Vous remplissez cette condition dès lors que vous prévoyez un accueil de vos voyageurs à leur arrivée et que vous leur transmettez les informations utiles au bon déroulement de leur séjour. Vous pouvez assurer cet accueil :
- Vous-même ;
- Par l’intermédiaire de prestataires comme une conciergerie ;
- Ou encore communiquer avec vos clients par téléphone, mail ou tout autre système de communication électronique.
Vous n’avez pas à rester disponible en permanence : le service est considéré comme rempli même si vous fixez des plages horaires précises.
ℹ️ Bon à savoir : le BOFiP précise que « la seule mise à disposition des clés via une boîte à clés, sans alternative proposée avec un accueil physique, ne saurait constituer une réception même non personnalisée de la clientèle ». Cela signifie que si votre location fonctionne uniquement avec une boîte à clés, sans autre solution d’accueil proposée aux voyageurs, la réception de la clientèle ne sera pas retenue comme un service parahôtelier.
Service n° 2 : la fourniture du petit-déjeuner
L’administration fiscale considère que vous proposez ce service parahôtelier dès lors que vous fournissez un petit-déjeuner conforme aux usages professionnels du secteur. Vous pouvez le servir dans le logement mis à disposition du client, ou dans un local commun aménagé permettant la consommation sur place.
Pas besoin de le préparer vous-même : vous pouvez le proposer par l’intermédiaire de prestataires extérieurs ou d’un distributeur alimentaire, mais il faut que ce soit vous qui le vendiez à votre client.
Service n° 3 : le nettoyage régulier des locaux
Pour les séjours d’une durée inférieure à une semaine, le seul nettoyage avant l’arrivée des clients suffit. Pour les séjours plus longs, il faut aussi proposer un nettoyage régulier des locaux en cours de séjour. Le BOFiP précise qu’un passage hebdomadaire est suffisant.
Par exemple, pour une location de 4 nuits, le ménage avant l’arrivée suffit à ce que l’administration fiscale considère que vous fournissez un service parahôtelier. En revanche, pour un séjour de 10 nuits, si vous ne prévoyez pas de nettoyage supplémentaire pendant le séjour, elle ne le comptabilise pas comme service de parahôtellerie.
Service n° 4 : la fourniture du linge de maison
Pour que ce service soit retenu, vous devez mettre à disposition de l’ensemble de vos clients le linge de maison (draps, serviettes, taies d’oreiller) dès leur arrivée. Pour les séjours d’une durée inférieure à une semaine, cette seule remise à l’arrivée remplit la condition, mais au-delà, vous devez également prévoir un renouvellement en cours de séjour.
ℹ️ Bon à savoir : ces prestations peuvent relever de la parahôtellerie même si vous les proposez par l’intermédiaire d’un prestataire extérieur (comme une conciergerie).
Exemples concrets : votre activité est-elle soumise à la TVA ?
| Situation | Services proposés | Soumission à la TVA ? |
|---|---|---|
| Location saisonnière avec boîte à clés uniquement | Linge de maison + ménage. Pas d’accueil physique ni autre solution d’accueil. | Non. La boîte à clés seule ne permet pas de retenir le service de réception de clientèle. Seuls 2 services parahôteliers sont proposés : l’activité reste exonérée de TVA. |
| Chambre d’hôtes proposée à la nuitée avec accueil organisé | Accueil physique ou choix entre accueil physique et boîte à clés + linge de maison + ménage | Oui, taxation à la TVA applicable. L’exploitant propose 3 services parahôteliers. |
| Chalet loué pour des séjours de 8 à 15 nuits | Accueil des voyageurs + petit-déjeuner en option + linge mis à disposition. Pas de renouvellement du linge ni de nettoyage en cours de séjour. | Non. Pour ces durées de séjour, le nettoyage et le renouvellement du linge pendant le séjour ne sont pas proposés. Les services retenus ne permettent donc pas d’atteindre les 3 services exigés. Il aurait fallu une durée inférieure à une semaine pour que ce soit le cas. |
ℹ️ Pas sûr de votre situation ? Nos experts-comptables spécialisés dans la location saisonnière analysent votre activité et vous aident à choisir le régime TVA le plus adapté → Consulter un expert-comptable spécialiste de la location saisonnière.
Quel est le seuil de franchise de TVA pour la parahôtellerie ?
Même si votre activité relève de la parahôtellerie, vous n’êtes pas automatiquement redevable de la TVA. La franchise en base de TVA (article 293 B du CGI) peut vous en dispenser, selon votre chiffre d’affaires annuel.
La parahôtellerie est assimilée à une activité de fourniture de logement, au même titre que le secteur hôtelier. Le seuil applicable est donc celui des activités commerciales et d’hébergement :
- 85 000 € HT de chiffre d’affaires en année N-1 → franchise applicable l’année suivante
- 93 500 € HT (seuil majoré) → si ce plafond est dépassé en cours d’année, la TVA est due dès le jour du dépassement
En dessous de ces seuils, vous ne facturez pas de TVA à vos clients et ne récupérez pas la TVA sur vos achats.
⚠️ À retenir : le seuil unique à 25 000 € initialement prévu par la loi de finances 2025 a été définitivement abandonné. Les seuils 2026 restent inchangés par rapport à 2025.
Quels sont les taux de TVA applicables dans la para-hôtellerie et l’hébergement touristique ?
Facturation au client et déclaration aux impôts : 10 ou 20 %
Si votre activité parahôtelière entraîne une taxation à la TVA, vous devez :
- Facturer la TVA à vos clients : vos prestations d’hébergement et services associés sont facturés TTC, avec le taux correspondant à chaque prestation (10 % pour l’hébergement, 20 % pour les services annexes spécifiques) ;
- Déclarer et reverser la TVA collectée : selon votre régime d’imposition, vous déposez une déclaration CA3 (régime réel normal) ou une déclaration CA12 (régime réel simplifié) sur votre espace professionnel accessible sur impots.gouv.fr.
⚠️ Attention : les exploitants assujettis à la TVA seront également concernés par la réforme de la facturation électronique LMNP en parahôtellerie à compter de septembre 2026.
Récupération de la TVA sur les dépenses liées à l’activité (travaux, mobilier, etc.) : 10 ou 20 %
C’est là que la soumission à la TVA prend tout son intérêt. En tant qu’exploitant, vous disposez d’un droit à déduction qui vous permet de récupérer la TVA de votre location meublée sur :
| Nature de la dépense | Taux de TVA récupérable | Précisions sur la récupération |
|---|---|---|
| Travaux dans le logement | 10 % ou 20 % | 10 % pour l’amélioration, transformation ou aménagement d’un logement de plus de 2 ans. 20 % pour la construction ou reconstruction. |
| Achat de mobilier et d’équipements | 20 % | Concerne l’acquisition de meubles, d’appareils électroménagers et l’accès aux éventuels équipements ménagers nécessaires à l’occupation. |
| Prestations d’exploitation | 20 % | Inclut les honoraires d’expert-comptable, les frais de conciergerie, de gestion et de ménage. |
| Frais liés à l’activité | 20 % (ou taux spécifiques) | Englobe les factures d’énergie, d’assurance et le petit matériel engagés dans l’intérêt de l’activité parahôtelière. |
Récupération de la TVA sur un bien neuf : 20 %
Si vous achetez un bien neuf que vous exploitez en parahôtellerie et que vous facturez de la TVA à vos clients, vous pouvez, sous conditions, récupérer la TVA payée lors de l’achat.
Le taux de TVA standard appliqué lors de l’acquisition d’un logement neuf est de 20 % en 2026.
En contrepartie de ce droit à déduction, vous devez continuer à utiliser ce bien pour une activité soumise à la TVA pendant 20 ans.
ℹ️ Envie de déléguer votre comptabilité parahôtelière et de sécuriser votre TVA ? Amarris Immo accompagne les propriétaires de locations saisonnières avec une expertise 100 % dédiée à l’immobilier locatif → Découvrir notre offre
TVA en parahôtellerie : notre FAQ
Vos clients n’ont pas à utiliser réellement ces services pour que la condition soit remplie : il suffit que vous les proposiez. En cas de contrôle, vous devez toutefois pouvoir démontrer l’effectivité de cette proposition. Plusieurs éléments peuvent en témoigner : un affichage dans vos locaux détaillant les services disponibles, un livret d’accueil qui les mentionne, un lien internet ou un numéro de téléphone permettant de les réserver, ou encore une information sur le site internet de votre logement précisant les prestations proposées et leurs modalités.
En principe, une location saisonnière n’est pas concernée par la soumission à la TVA. Cette taxation s’applique uniquement si l’activité relève de la parahôtellerie et donc que vous proposez au moins 3 des 4 services parahôteliers prévus par le BOFiP. Pour les activités d’hébergement de courte durée, l’administration fiscale précise également que les séjours proposés doivent pouvoir être réservés pour une durée n’excédant pas 30 jours.